El futuro de la peluquería profesional 2026–2030: informe prospectivo
· @ALBERTO
Resumen ejecutivo
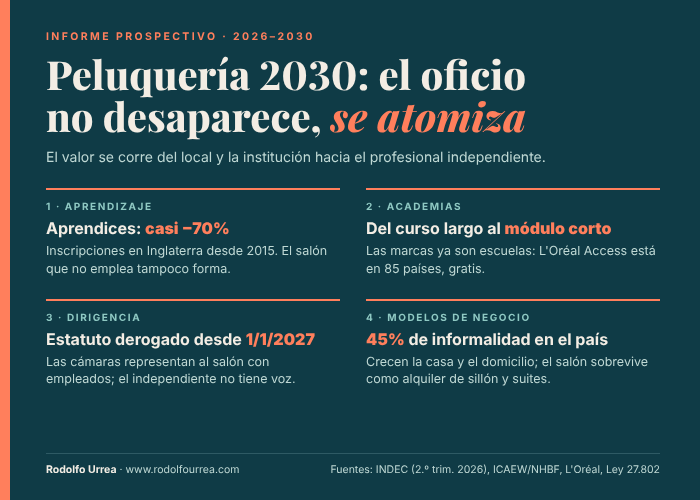
Hacia 2030 la peluquería no desaparece: se atomiza. El valor se corre del local y la institución hacia el profesional individual, su agenda y su marca. En los mercados con datos (Reino Unido, EE. UU.) eso ya es medible; en Argentina se infiere de la informalidad récord y de la falta de estadística propia del sector.
Cinco tesis:
- El oficio se vuelve mayoritariamente independiente. En el Reino Unido el 58% de quienes trabajan en peluquería y belleza ya son autónomos (NHBF 2024). En Argentina la informalidad llegó al 45% de los ocupados en el segundo trimestre de 2026 (El Economista, datos INDEC).
- El aprendiz de salón es una figura en extinción. Las inscripciones a aprendizajes de peluquería en Inglaterra cayeron cerca de 70% desde 2015 (ICAEW). Quien no forma a nadie tampoco tendrá a quién contratar.
- La formación pasa de la academia a la marca, la plataforma y el par. L’Oréal Access llegó a 85 países en 2020 y formó online a 2,5 millones de peluqueros en dos meses (L’Oréal), gratis.
- La dirigencia tradicional pierde la base que representaba. Sus herramientas (estatuto, convenio, torneos, discurso contra el intrusismo) se diseñaron para el salón con empleados, que es el formato que más retrocede. El Estatuto del Peluquero queda derogado desde el 1/1/2027 por la Ley 27.802.
- El salón sobrevive reconvertido en infraestructura: alquiler de sillón, suites, espacios híbridos. El domicilio y el estudio en casa crecen, pero con techo de rentabilidad e informalidad alta.
Nivel de certeza: alto para las tendencias 1, 2 y 5 (hay datos internacionales consistentes); medio para 3 y 4 en Argentina (hay evidencia indirecta, no series oficiales).
Contexto y método
Este informe cruza datos verificados con proyecciones propias, y marca cuál es cuál. La Argentina no tiene una estadística oficial del sector: la cifra de profesionales que circula es de 2016 y se sigue repitiendo (La Capital). Por eso se usan tres tipos de fuente:
| Tipo de fuente | Qué aporta | Límite |
|---|---|---|
| Mercado laboral argentino (INDEC) | Informalidad, cuentapropismo, desempleo | No desagrega peluquería |
| Series sectoriales de mercados maduros (NHBF Reino Unido, PBA y Kline en EE. UU.) | Tendencias medidas: autoempleo, aprendices, escuelas | Otro marco legal y otro poder adquisitivo |
| Marco legal argentino y notas del sector | Reglas que cambian en 2027, testimonios | Evidencia cualitativa, no representativa |
Datos de base para Argentina, 2026:
- Informalidad: 45% de los ocupados en el 2.º trimestre de 2026, el valor más alto desde que INDEC publica la serie (fines de 2023) (Diario Panorama).
- Entre cuentapropistas la informalidad fue de 63,3% en el 4.º trimestre de 2025 (El Litoral).
- Desocupación: 7,9% en el 2.º trimestre de 2026 (El Economista).
- Marco legal: la Ley 27.802 deroga el Estatuto del Peluquero (Ley 23.947) desde el 1/1/2027; no existe matrícula nacional; rige la figura del trabajador independiente con hasta tres colaboradores (Ley 27.742).
El Relevamiento 2026 del Observatorio de este sitio puede aportar datos propios. Es una encuesta voluntaria y no una muestra representativa, y así debe informarse.
Eje 1. Paradigmas de aprendizaje 2026–2030
El aprendizaje deja de ser una carrera lineal (curso largo, salón, oficial) y pasa a ser una cartera de módulos que el profesional arma y paga solo. La técnica sigue requiriendo manos sobre cabezas reales; lo que se digitaliza es la teoría, la inspiración y la gestión.
La crisis del aprendiz de salón está medida. En el Reino Unido:
- Las inscripciones a aprendizajes de peluquería en Inglaterra cayeron cerca de 70% desde 2015 (ICAEW).
- En la encuesta de enero de 2025 de la NHBF, el 59% de los dueños dijo que tomará menos aprendices y el 20% que pasará de empleados a autónomos (testimonio ante el Parlamento británico).
- Un estudio de CBI Economics vincula la caída con el pase a modelos de autónomos: el salón que no emplea tampoco forma (FE Week).
En Argentina el mecanismo es el mismo y se suma la inflación: un ayudante cuesta, el oficial que se forma se va a su casa, y el dueño deja de formar. La escuela Emilio Silver, con más de 50 años, reportó una baja «alarmante» de estudiantes (La Capital).
Los cinco desplazamientos al 2030 (proyección):
| De | Hacia | Certeza |
|---|---|---|
| Curso integral de 1–2 años | Módulos cortos por técnica (color, rubios, corte masculino, rulos, tricología) | Alta |
| Aprendiz pago o sin pago en el salón | Mentoría entre pares, alquiler de sillón con mentor, «shadowing» pagado por el alumno | Media |
| Teoría presencial | Microaprendizaje en video (plataformas de marca, Instagram, YouTube) | Alta |
| Técnica sola | Técnica + gestión + marca personal + precio | Alta |
| Diagnóstico de ojo | Diagnóstico asistido (cámara, simulación de color por realidad aumentada, IA para consulta y agenda) | Media |
Inteligencia artificial y realidad aumentada: utilidad real, no reemplazo. Las herramientas de prueba virtual de color existen desde hace años (L’Oréal lanzó Style My Hair y programó tutoriales en realidad virtual con 8i y Matrix). Su uso probable al 2030 es ayudar en la consulta, el presupuesto y la agenda, no enseñar a cortar. No encontré evidencia sólida de que la formación en realidad virtual sustituya la práctica sobre modelo.
Riesgo central: la hiperespecialización sin base. Un profesional que aprende rubios por Instagram sin fundamentos de colorimetría ni de química es un riesgo sanitario y legal para sí mismo (ver los fallos por quemaduras y los productos prohibidos por ANMAT en 2026). La base técnica y de bioseguridad seguirá siendo el cuello de botella.
Eje 2. Escuelas de formación y academias
La academia que vende un curso largo, caro y genérico es el formato más expuesto: compite con contenido gratuito de las marcas y con educadores independientes que enseñan una técnica puntual. En Argentina esa academia tampoco vende un título habilitante, porque no hay matrícula nacional: su único activo es la calidad y la reputación.
Qué muestran los mercados con datos:
- Las marcas ya son escuelas. L’Oréal Access está abierta a todos los peluqueros, no solo a clientes, y en 2020 pasó de 17 a 85 países (L’Oréal). La formación es parte del costo de vender producto.
- El curso largo no garantiza ingresos. En EE. UU., los egresados de escuelas de belleza con ayuda federal ganan en promedio entre US$5.000 y US$14.000 menos que un graduado secundario (New America).
- Acortar horas no empeora resultados. Un estudio del NBER (2025) encontró que reducir las horas exigidas sube la finalización, baja el arancel y no cambia los ingresos de los egresados (NBER w33936).
- La teoría se va online. Cuatro de cada diez escuelas de EE. UU. ya ofrecen programas híbridos (Newsweek).
- El modelo privado está bajo presión regulatoria. La PBA advirtió que una regulación propuesta podría poner en riesgo hasta el 92% de las escuelas privadas con fines de lucro (PBA).
Quién sobrevive y quién desaparece al 2030 (proyección para Argentina):
| Formato | Pronóstico | Por qué |
|---|---|---|
| Academia de marca (distribuidor o fabricante) | Crece | La formación es marketing; puede ser gratis o subsidiada |
| Educador independiente con comunidad | Crece | Vende una técnica y un resultado visible; bajo costo fijo |
| Formación pública o gremial gratuita (municipios, centros de formación profesional) | Se mantiene | Atiende inserción laboral básica; no compite en especialización |
| Academia privada de nicho con práctica real y egresados visibles | Sobrevive | Si demuestra resultados (portfolio de alumnos, inserción) |
| Academia privada generalista de curso largo | Se achica o cierra | Precio alto, contenido replicable, sin título habilitante que la proteja |
| Plataforma digital pura sin práctica | Complemento, no reemplazo | La técnica exige práctica supervisada |
La pregunta que define a quien sobrevive: ¿puede probar que su egresado factura más? La academia que no mide la inserción de sus alumnos va a competir solo por precio, y ahí pierde contra lo gratuito.
Eje 3. Dirigentes, cámaras y referentes en decadencia
Las estructuras dirigenciales del sector representan sobre todo a un actor que se achica: el salón con empleados en relación de dependencia. El trabajador mayoritario de 2030, autónomo, informal o en alquiler de sillón, no tiene quién lo represente ni un instrumento pensado para él.
Por qué perdieron representatividad (diagnóstico):
- Su herramienta principal fue el empleo formal. Del lado empleador, el convenio lo firman la Confederación de Peluqueros y Peinadores de la República Argentina, la Federación Bonaerense y el Centro Patrones de Buenos Aires (Boletín Oficial). Ese marco no alcanza a la mitad informal del oficio.
- Pierden el instrumento simbólico. El Estatuto del Peluquero, de 1991, queda derogado desde el 1/1/2027. Las categorías y el descanso del lunes siguen en el CCT 467/06 hasta un convenio nuevo.
- Nunca lograron un marco profesional. No hay matrícula nacional ni colegio. El proyecto de 2002 para crear un Colegio de Peluqueros no se aprobó (HCDN). Sin ese marco, la queja contra el «intrusismo» no tiene cómo fiscalizarse.
- No cambiaron la ecuación de la formalidad. Para quien atiende en su casa, formalizarse sigue siendo pagar más y ganar menos. Con 63,3% de informalidad entre cuentapropistas, eso es el centro del problema, no un detalle.
- Eventos y torneos con menos poder de convocatoria (hipótesis). El campeonato premia una técnica de exhibición que no se traduce en facturación del salón de barrio, mientras Instagram ofrece visibilidad gratis y medible. No hay datos públicos de asistencia que permitan medirlo; el Observatorio podría relevarlo.
Los nuevos liderazgos ya existen, pero son descentralizados:
| Liderazgo emergente | De dónde saca autoridad | Debilidad |
|---|---|---|
| Educador con comunidad digital | Resultados visibles, seguidores, cursos | Representa a su audiencia, no al oficio |
| Marca o distribuidor | Formación, producto, eventos | Su interés es vender |
| Dueño de espacio de alquiler o coworking de belleza | Concentra autónomos | Es su proveedor, no su gremio |
| Grupos de colegas (WhatsApp, Facebook) | Información de precios y proveedores en tiempo real | Sin estructura ni continuidad |
Ninguno de estos actores negocia con el Estado. Ese es el vacío al 2030: temas como bioseguridad, productos con formol, monotributo o seguro de responsabilidad civil necesitan un interlocutor colectivo, y hoy no lo tienen.
Una advertencia legal para cualquier nueva entidad: fijar o recomendar precios en forma colectiva puede encuadrar en la Ley de Defensa de la Competencia 27.442. Una cámara moderna puede publicar costos de referencia, no tarifas.
Eje 4. Nuevos modelos de negocio y formatos de atención
Al 2030 el salón deja de ser el único lugar del oficio y pasa a ser uno entre tres. Cada formato gana algo y resigna algo; ninguno es mejor en todo.
Lo que ya se midió afuera:
- La cantidad de salones en el mundo bajó casi 5% respecto de 2019, mientras crecían los independientes; en EE. UU. superan el medio millón (Kline).
- En EE. UU. la expansión de las suites para profesionales independientes presiona al salón tradicional, que responde con modelos híbridos de comisión, alquiler y horario flexible (IBTimes).
- El servicio a domicilio por plataforma crece lento: se estimó en US$5.930 millones en 2025 y US$7.010 millones en 2032, 2,4% anual (Stratistics MRC). Urban Company, líder en India, tardó más de 11 años en su primer año completo con ganancias (Inc42).
En Argentina, colegas reportan cierres de locales por la baja de ingresos y la suba de alquileres, y más trabajo a domicilio en el AMBA (Crónica).
Comparativa operativa, financiera y de estilo de vida (evaluación cualitativa propia):
| Dimensión | Salón a la calle (tradicional o de nicho) | Estudio en casa | Itinerante / a domicilio |
|---|---|---|---|
| Costo fijo | Alto: alquiler, servicios, habilitación, personal | Bajo: parte del hogar | Mínimo: traslado y equipo portátil |
| Inversión inicial | Alta | Media (adecuar ambiente, lavacabezas) | Baja |
| Servicios por día | Mayor; varias sillas en simultáneo | Medio; uno a la vez | El más bajo: el viaje consume horas |
| Precio posible | Desde low-cost hasta lujo | Medio; compite por precio y confianza | Medio a alto si es premium (eventos, novias, clientes con poco tiempo) |
| Rentabilidad por hora | Depende de ocupación; con baja ocupación el costo fijo se la come | Alta por bajo costo fijo | Buena por servicio, baja si se cuenta el traslado |
| Escalabilidad | La única que escala (equipo, sucursales, alquiler de sillas) | Muy limitada | Limitada a una persona o a una agencia |
| Riesgo regulatorio | Habilitación municipal y control visible; convenio si hay empleados | Alto: zonificación y habilitación varían por municipio; suele quedar informal | Medio: poca fiscalización, pero sin seguro el riesgo es personal |
| Fidelización | Por marca del salón | Íntima, de confianza personal | Personal y por comodidad |
| Estilo de vida | Gestión de personas y caja; más horas fuera de la técnica | Control de horario; se mezcla casa y trabajo | Libertad, pero desgaste físico y tiempo muerto |
| Riesgo principal | Quiebra por costo fijo en recesión | Techo de ingresos; aislamiento profesional | Inseguridad, cancelaciones, dependencia de plataformas |
El salón que sobrevive se reconvierte en infraestructura:
- Alquiler de sillón o de cabina: el dueño cobra un fijo y el profesional factura por su cuenta. Riesgo: si hay horario impuesto, órdenes y exclusividad, un juez puede declarar relación de dependencia.
- Coworking de belleza o suites: espacio equipado para varios independientes, cada uno con su marca. Es el formato que más creció en EE. UU.
- Híbrido: núcleo de empleados más independientes en alquiler, o salón con servicio a domicilio para eventos.
- Polarización: crece el lujo de experiencia (pocos clientes, ticket alto) y el low-cost de volumen (barbería rápida, cadenas). El salón medio de barrio, sin diferenciación, es el más expuesto.
Dato fiscal que pesa en la elección: la categoría de monotributo no depende solo de la facturación; también cuentan la superficie del local, la energía consumida y los alquileres (ARCA). Eso empuja hacia formatos chicos o sin local.
Escenarios 2030 e indicadores a vigilar
El escenario más probable es la atomización con informalidad alta; la variable que decide entre escenarios es si formalizarse se vuelve conveniente para el independiente.
| Escenario | Qué tiene que pasar | Resultado para el oficio | Probabilidad estimada |
|---|---|---|---|
| Atomización informal | Consumo débil, informalidad estable o en suba, sin régimen simple para independientes | Mayoría trabajando en casa o a domicilio; salones medianos cerrando; precios planos | Alta |
| Atomización ordenada | Régimen fiscal simple y barato para independientes; espacios de alquiler formales | Coworkings y suites formales; más monotributistas; formación modular certificada por marcas | Media |
| Recomposición del salón | Recuperación sostenida del salario real y del consumo | Vuelve la contratación en relación de dependencia, sobre todo en salones de nicho | Baja |
Las probabilidades son un juicio cualitativo, no un cálculo.
Indicadores para seguir cada año:
- Tasa de informalidad entre cuentapropistas (INDEC, trimestral).
- Cantidad de monotributistas en la actividad de peluquería, si ARCA la publica desagregada.
- Habilitaciones y bajas de locales de peluquería por municipio (pedido de acceso a la información pública).
- Precio del corte frente a la inflación y a la canasta (seguimiento propio del Observatorio).
- Inscripción en escuelas y centros de formación profesional.
- Nuevo convenio colectivo posterior a la derogación del Estatuto (2027 en adelante).
Implicancias estratégicas y editoriales
Quien gane en 2030 va a ser el que gestione su oficio como un pequeño negocio, no solo como una técnica.
Para cada actor:
- Profesional independiente: formarse en módulos con práctica real, calcular el costo por hora antes de fijar precios, documentar a sus clientes y evaluar un seguro de responsabilidad civil.
- Dueño de salón: decidir si es empleador, locador de espacios o híbrido, y ordenar los contratos según esa decisión antes de 2027.
- Academia: acortar, modularizar y medir la inserción de sus egresados; aliarse con marcas en vez de competir con su contenido gratuito.
- Cámaras y federaciones: representar también al independiente, pedir un régimen simple de formalización y publicar datos propios del sector.
Notas posibles para el sitio derivadas de este informe:
- «El último aprendiz»: quién va a formar a los peluqueros de 2030.
- Salón, casa o domicilio: cuánto deja realmente cada hora trabajada (con planilla de costos).
- Alquiler de sillón después del Estatuto: libertad o dependencia encubierta.
- Academias: por qué un curso de dos años ya no garantiza nada.
- Una cámara para los que no tienen local: qué debería pedir una representación moderna.
Fuentes
- NHBF – Industry statistics 2024
- ICAEW – Hairdressing and beauty treatment, perfil sectorial
- Parlamento británico – testimonio oral NHBF
- FE Week – aprendizajes de peluquería y CBI Economics
- L’Oréal – Informe anual 2020, plataforma Access
- NBER w33936 – Cosmetology Gets a Trim (2025)
- New America – escuelas de belleza e ingresos
- Newsweek – educación en belleza híbrida
- PBA – Pro Beauty Pulse
- Kline – estilistas independientes
- IBTimes – suites de salón en EE. UU.
- Stratistics MRC – mercado de servicios a domicilio
- Inc42 – rentabilidad de Urban Company
- El Economista – INDEC, 2.º trimestre 2026
- Diario Panorama – informalidad récord
- El Litoral – informalidad por categoría, 4.º trimestre 2025
- La Capital – Día del Peluquero y baja de estudiantes
- Crónica – cierres de locales y trabajo a domicilio
- Boletín Oficial – partes del convenio colectivo
- HCDN – proyecto de Colegio de Peluqueros (2002)
- ARCA – parámetros del monotributo
- Marco legal (Ley 27.802, CCT 467/06, Ley 27.742): editorial «El nuevo marco legal de la peluquería» de este sitio y las fuentes que cita.