
Menos visitas, otro consumo: lo que se sabe (y lo que no) sobre la frecuencia en las peluquerías argentinas
Cualquier peluquero lo dice: la clienta que venía cada cinco semanas ahora vuelve a las ocho, y el que se cortaba todos los meses estira hasta que «ya no da más». Es la queja más repetida del rubro. Pero hay un problema previo: en Argentina nadie mide la frecuencia de visitas a las peluquerías. Lo que sigue es un intento de separar lo que está medido, lo que es indicio y lo que todavía es hipótesis.
El único número que circula tiene nueve años
La cifra nacional que suele citarse —que los argentinos van a la peluquería unas 13 veces por año, casi el doble que el promedio europeo— apareció en una nota de La Nación de agosto de 2017, con datos del propio sector y sin metodología publicada. No es una estadística oficial y no hay una actualización posterior.
Lo interesante de esa nota es otra cosa: ya en 2017 los dueños de salones contaban que las clientas espaciaban las visitas (de semanales o quincenales a mensuales) y buscaban promociones bancarias. Es decir, el fenómeno no nació con la crisis actual. Es un ajuste que el rubro viene absorbiendo, con más o menos intensidad, desde hace casi una década.
Lo que dicen los datos indirectos (2024-2026)
Ningún organismo mide visitas a salones, pero hay datos de consumo que ayudan a entender el contexto:
- Menos salidas de compra. Según Kantar Worldpanel, en el tercer trimestre de 2024 siete de cada diez hogares redujeron la frecuencia con que iban a comprar y cinco de cada diez compraron menos cantidad. Es consumo masivo, no peluquería, pero muestra el reflejo dominante: ir menos veces.
- Una recuperación desigual. En el primer trimestre de 2025, también según Kantar, el 79% de las categorías creció en los hogares de ingresos medios y altos, frente a solo el 5% en los de ingresos bajos. Las estrategias más usadas fueron buscar promociones (65%) y abandonar marcas o productos (45%). Entre las categorías que más crecieron figuraban los tratamientos capilares.
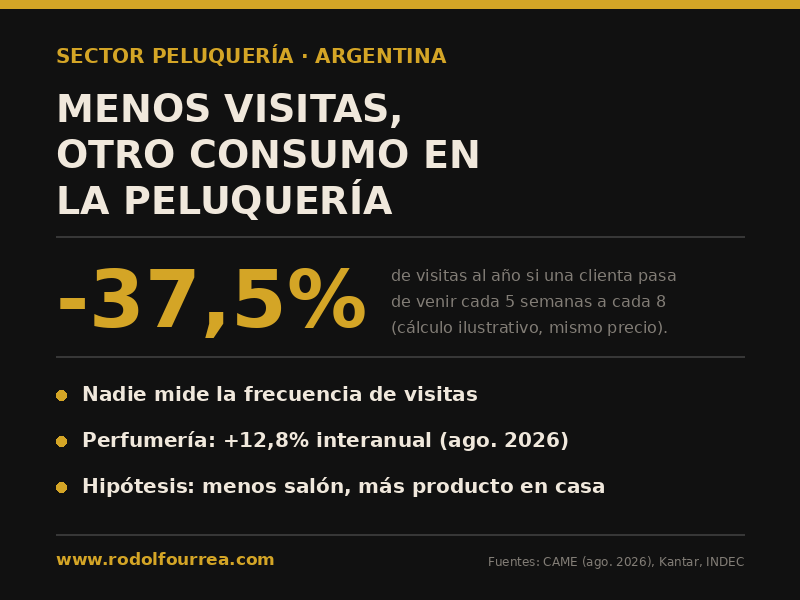
- Cautela en el mostrador. CAME informó que las ventas minoristas pyme cayeron 0,2% interanual en agosto de 2026 (2,7% frente a julio, desestacionalizado) y acumulan una baja de 2,4% en el año. Describió consumidores que priorizan lo esencial y comparan precios. El dato llamativo: perfumería fue el rubro que más creció, con +12,8% interanual.
- Servicios estancados. Según el INDEC, en el primer semestre de 2026 el agregado «otras actividades de servicios comunitarios, sociales y personales» —que incluye peluquería, pero junto a muchas otras actividades— cayó 0,1%, mientras la economía total creció 1,9%. Estancamiento, no derrumbe, y sin posibilidad de aislar al rubro.
La hipótesis: el turno se estira, el producto se compra
Juntando esas piezas aparece una hipótesis razonable: una parte del gasto en cuidado del cabello no desaparece, se muda. La clienta espacia el corte o el color en el salón y compensa con productos para usar en casa —tratamientos, matizadores, tinturas de góndola—, que se compran en perfumería o supermercado. Hay que ser claros: ningún dato argentino disponible vincula el crecimiento de perfumería con la caída de visitas a salones. Es una lectura consistente con los números, no una conclusión probada.
Afuera se describe algo parecido. En México, notas basadas en datos del INEGI y testimonios de dueñas de salones hablan de clientas que se quedan con «cortes sencillos, sin tintes ni decoraciones» y que reemplazan servicios con tutoriales. En España, publicaciones del sector mencionan clientas que pasan de ir cada cuatro semanas a cada seis u ocho, aunque sin informar cómo se midió. Son referencias, no datos trasladables a la Argentina.
Dos velocidades también en el sillón
Si la recuperación del consumo se concentra en los ingresos medios y altos, es esperable que la caída de frecuencia no pegue igual en todos los salones. Claudio Cerini, a cargo de una cadena de nueve peluquerías, dijo a El Cronista en agosto de 2025 que la demanda se mantenía y que «cuando la gente vuelve a salir, a encontrarse, a celebrar, quiere verse bien». Es la mirada de una cadena de alto perfil. La peluquería de barrio, que atiende a hogares donde según Kantar casi ninguna categoría creció, probablemente vea otra película. No hay datos que permitan confirmarlo ni descartarlo.
Por qué la frecuencia importa más que el precio
La facturación de un salón depende de tres variables: cuántos clientes tiene, cada cuánto vuelven y cuánto gastan por visita. El debate del rubro se concentra en la tercera —el precio—, pero la segunda puede pesar más. Un ejemplo aritmético: una clienta que pasa de venir cada 5 semanas a cada 8 baja de unas 10,4 visitas por año a 6,5. Es un 37,5% menos de facturación por esa clienta, sin que haya dejado de ser clienta y sin que el salón haya cambiado un solo precio.
De ahí se desprenden algunas preguntas prácticas para cada salón:
- ¿Sabe cada cuánto vuelve su clientela? La agenda (en papel o digital) ya tiene ese dato. Calcular el intervalo promedio entre visitas, y cómo cambió en el último año, es la única medición de frecuencia que hoy existe en el rubro: la de cada salón.
- ¿Qué pasa entre turno y turno? Si la clienta va a mantener el color o el tratamiento en casa, la pregunta es si lo hace con un producto y un consejo del salón o con lo que encontró en la góndola.
- ¿Hay servicios de mantenimiento más cortos y más baratos (retoque de raíz, flequillo, perfilado de barba) que acorten el intervalo sin exigir el gasto completo?
No son recetas: el efecto de cada una depende del barrio, del tipo de clientela y de los costos de cada salón.
Crisis o cambio de hábito: una pregunta sin respuesta
La lectura editorial es esta: el rubro discute precios, pero no discute frecuencia, y esa es la variable que está cambiando. Lo que no sabemos es si se trata de un ajuste de bolsillo que se revertirá cuando mejoren los ingresos o de un cambio de hábito más duradero, empujado por los productos para el hogar, los tutoriales y los estilos de bajo mantenimiento. Para distinguir una cosa de la otra hace falta medir, y ninguna cámara, sindicato ni organismo lo está haciendo. Mientras tanto, la agenda de cada salón es la mejor fuente que tiene el sector.
Fuentes
- La Nación, «La resistencia peluquera: si hay crisis, que no se note en el pelo» (30/08/2017; datos de fuente sectorial, sin metodología).
- Kantar Worldpanel, «Hogares argentinos siguen adoptando un comportamiento de compra restrictivo» (06/12/2024; datos del 3.er trimestre de 2024).
- Infobae, «El consumo masivo se recupera, pero con brechas» (29/05/2025; informe Shopper Day 2025 de Kantar).
- El Litoral, informe de ventas minoristas pyme de CAME de agosto de 2026 (septiembre de 2026).
- Infobae, «Las ‘dos velocidades’ de la economía» (21/08/2026; datos del EMAE del INDEC, primer semestre de 2026).
- El Cronista, entrevista a Claudio Cerini (12/08/2025).
- El Comentario del Día (México), «Belleza en crisis: estéticas y salones sufren caída del consumo en 2025» (16/05/2025; datos del INEGI y testimonios).
- Professional Beauty (España), «Precios, visitas y hábitos del consumidor en peluquería» (sin metodología informada).
- www.rodolfourrea.com: «Comparación de precios de peluquería 2022-2026» (01/03/2026).
www.rodolfourrea.com