
Por qué fracasan las «líneas alternativas» en el sector capilar: el mecanismo detrás del olvido de marca
Análisis de sector · rodolfourrea.com
En un mercado que busca reponerse económicamente, la tentación de lanzar una «línea alternativa» —una versión más económica, una submarca, una extensión de precio bajo de un jugador ya instalado— parece una salida lógica. En la práctica, es una de las estrategias con mayor tasa de fracaso silencioso del sector capilar. No suelen ser noticia: no cierran con comunicado ni escándalo. Simplemente dejan de reponerse en el mostrador y desaparecen de la memoria del profesional. El mecanismo detrás de ese olvido es identificable y no es exclusivo de la peluquería, aunque en este rubro se agrava por condiciones estructurales propias.
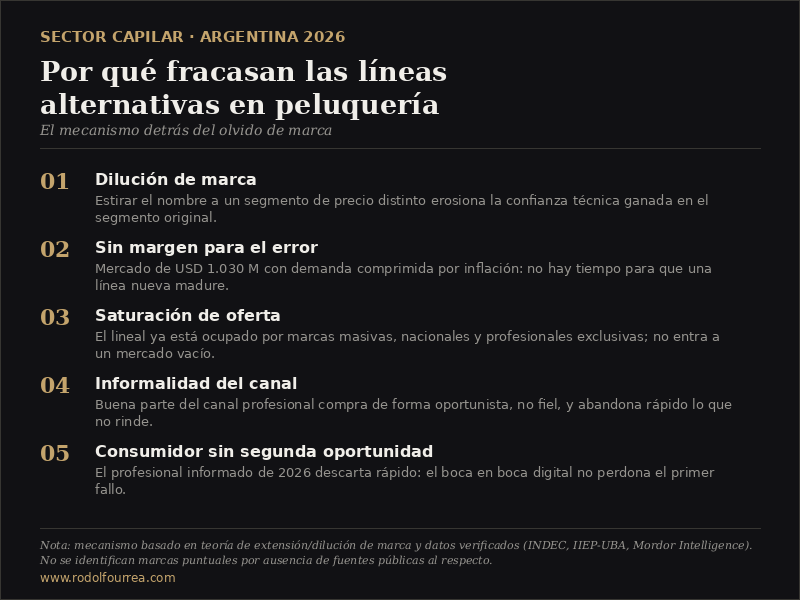
1. Dilución de marca: el costo oculto de «estirar» un nombre
La literatura de marketing lo llama dilución de marca: cuando una compañía extiende su marca a una categoría o segmento de precio distinto, corre el riesgo de perder valor de marca en lugar de ganarlo. Si la extensión falla, el daño no queda contenido en el producto nuevo: repercute sobre la marca madre. El consumidor —y en este caso, el profesional que compra para su salón— usa su conocimiento previo de la marca para decidir si esa experiencia negativa amerita abandonarla por completo.
En cosmética capilar esto tiene una expresión muy concreta: una marca reconocida en el segmento premium que lanza una línea «accesible» corre el riesgo de que el peluquero interprete la maniobra como una señal de debilidad, no de innovación. La confianza técnica —que es el activo real de una marca profesional— es difícil de segmentar por precio sin que el segmento más barato contamine la percepción del segmento caro.
2. El sector no tiene margen para absorber errores de posicionamiento
A esto se suma un problema que no es de marketing sino estructural. El mercado de cuidado capilar argentino se proyecta en USD 1.030 millones para 2025, con una inflación que en el último año llevó a buena parte de los hogares a sustituir productos comerciales por alternativas caseras (aceite de oliva, palta, huevo), según datos de INDEC. Es un contexto de compresión de demanda: no hay espacio para que una línea alternativa «aprenda» del mercado durante dos o tres años, como sí podría hacerlo en una economía estable. O funciona rápido, o el canal de distribución la retira antes de que consiga tracción.
3. Saturación de oferta y disintermediación
El sector capilar argentino ya está saturado de marcas —multinacionales de consumo masivo, marcas nacionales históricas, líneas profesionales exclusivas y una oferta creciente de importación informal—. Una línea alternativa nueva no entra a un mercado vacío: entra a competir por un lineal (físico o de atención) que ya está ocupado. Además, la disintermediación de producto —el hecho de que el consumidor final accede cada vez más fácil a productos que antes eran exclusivos del canal profesional— le quita a esas líneas alternativas la única ventaja que podrían ofrecer: exclusividad de acceso.
4. Informalidad laboral: el canal que no puede sostener la apuesta
Una parte relevante del universo de peluqueros y estilistas en Argentina opera en la informalidad (dato consistente con series de IIEP-UBA/EPH-INDEC). Esto significa que buena parte del canal de venta profesional no tiene la estructura de compra recurrente y planificada que una línea nueva necesita para consolidarse: la relación de esos comercios con el distribuidor es más oportunista que fiel, lo que acelera el abandono de marcas que no generan resultado inmediato.
5. El «experto informado» ya no perdona el intento fallido
El consumidor y el profesional argentino de 2026 leen etiquetas, comparan y tienen memoria de marca más larga que hace una década, en parte por la información disponible en redes y comunidades de oficio. Una línea alternativa que no cumple lo que promete en la primera experiencia no tiene una «segunda oportunidad» comercial: el boca en boca profesional —hoy amplificado digitalmente— la descarta con rapidez.
En síntesis
El fracaso de las líneas alternativas no es un problema de mal diseño de producto, sino de un mercado que combina baja tolerancia al error, saturación de oferta, informalidad estructural del canal y un consumidor final y profesional cada vez más exigente. Mientras el sector busca reponerse económicamente, cada intento fallido de extensión de marca no solo cuesta la inversión: erosiona la confianza en la marca madre, justo en el momento en que esa confianza es el activo más escaso.
Nota metodológica: este análisis describe un mecanismo de mercado basado en teoría de marca (dilución/extensión de marca) y datos macro y sectoriales verificados (INDEC, IIEP-UBA, Mordor Intelligence). No identifica marcas puntuales por ausencia de fuentes públicas que documenten casos específicos de cierre o discontinuación en el canal capilar argentino.
www.rodolfourrea.com